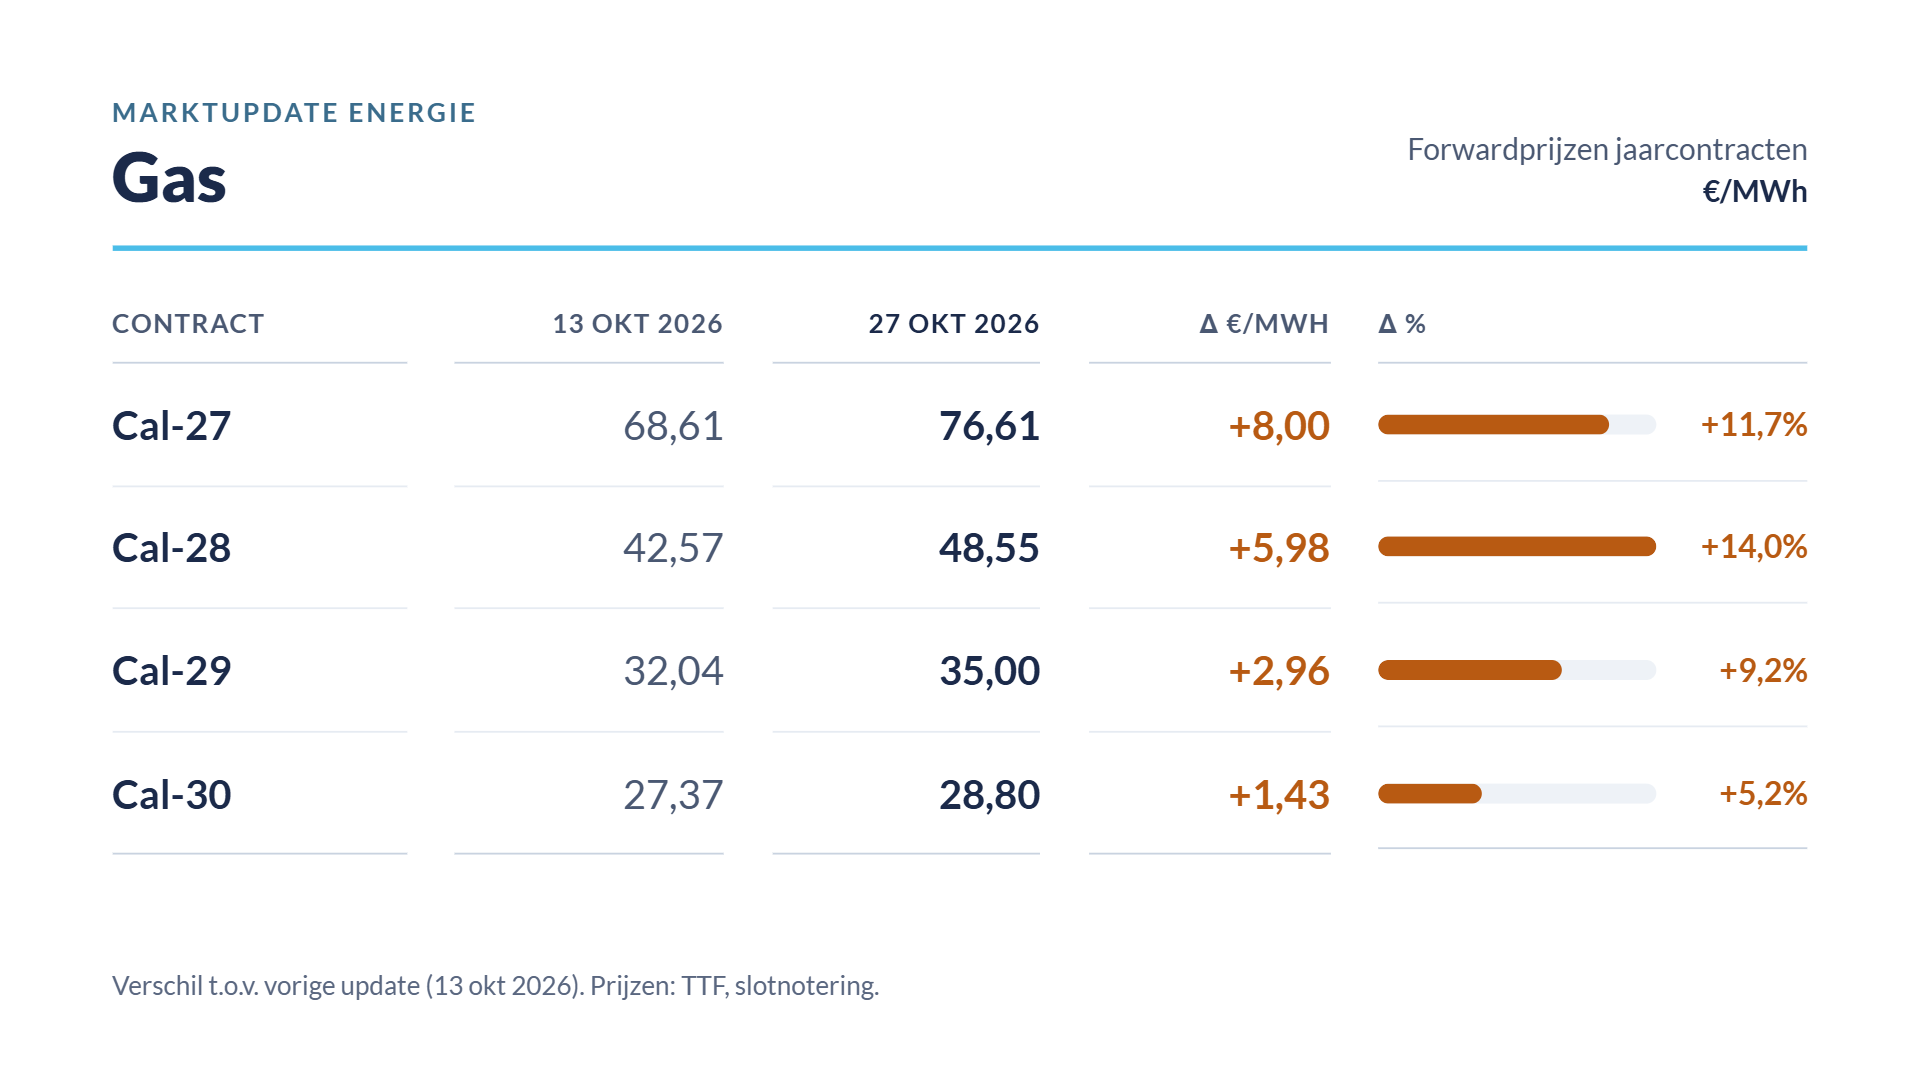
De Europese gasprijs bereikte maandag opnieuw een zeer hoog niveau. De TTF-prijs steeg tot boven €96/MWh. Het novembercontract is in oktober inmiddels bijna 20 procent duurder geworden dan eerder deze maand. Daarmee stijgt de gasprijs voor de vierde week op rij. Begin deze week daalde de prijs licht door hoop op diplomatiek overleg, maar de markt blijft gespannen. Drie ontwikkelingen spelen daarbij een belangrijke rol. 1. Midden-Oosten: nog geen doorbraak
De LNG-export vanuit de Perzische Golf ligt nog altijd ongeveer 80% lager dan een jaar geleden. Berichten over mogelijke nieuwe Amerikaanse en Israëlische aanvallen op Iran zorgden afgelopen week voor extra onzekerheid.
Saudi-Arabië, Turkije en Pakistan spraken zaterdag met Iraanse functionarissen. Teheran noemde die gesprekken ‘zeer goed’, maar ondertussen gaan de aanvallen op schepen in de Straat van Hormuz door. Een snelle oplossing lijkt daarom niet in zicht.
Ook Qatar heeft nog altijd grote problemen met zijn LNG-leveringen. QatarEnergy verlengde de overmachtsverklaring voor leveringen aan het Italiaanse Edison tot eind december. Daardoor vervallen nog eens drie ladingen.
Opvallend: tegelijkertijd sloot Frankrijk een overeenkomst voor 2 TWh Qatarees LNG per maand deze winter.
Om aan bestaande verplichtingen te voldoen, koopt Qatar inmiddels Amerikaans LNG op de spotmarkt. Daarnaast werkt het land aan nieuwe langlopende contracten met Amerikaanse leveranciers. 2. Gasvoorraden op laagste niveau sinds 2009
De Europese gasopslagen zijn voor 74,6% gevuld. Dat is het laagste niveau voor deze tijd van het jaar sinds het begin van de metingen in 2009. Duitsland blijft met iets meer dan 61% duidelijk achter.
In sommige Europese landen nemen de voorraden inmiddels al af. Nu voor de komende dagen lagere temperaturen worden verwacht, zal de vraag naar gas waarschijnlijk verder stijgen. 3. Storingen beperken Noorse aanvoer
Ook vanuit Noorwegen komt minder gas naar Europa. Naast gepland onderhoud, dat tot eind oktober doorloopt, zijn er onverwachte storingen bij gasvelden en verwerkingsinstallaties. Daardoor vallen de pijpleidingleveringen juist op een kwetsbaar moment lager uit.
De weersverwachting voor deze week is het voornaamste lichtpunt. In Noordwest-Europa wordt zachter, natter en winderiger weer verwacht. Meer windenergie kan de inzet van gascentrales beperken. Daardoor is minder gas nodig voor de elektriciteitsproductie, wat de prijs enigszins kan drukken. De onderliggende tekorten verdwijnen daarmee echter niet.
Tegelijkertijd neemt ook de Aziatische vraag naar LNG toe. De import ligt daar op het hoogste niveau in drie maanden en de spotprijs voor Noord-Azië is flink gestegen. Zelfs China koopt ondanks de hoge prijzen meer LNG. Europa en Azië concurreren daardoor opnieuw om de beperkt beschikbare ladingen.
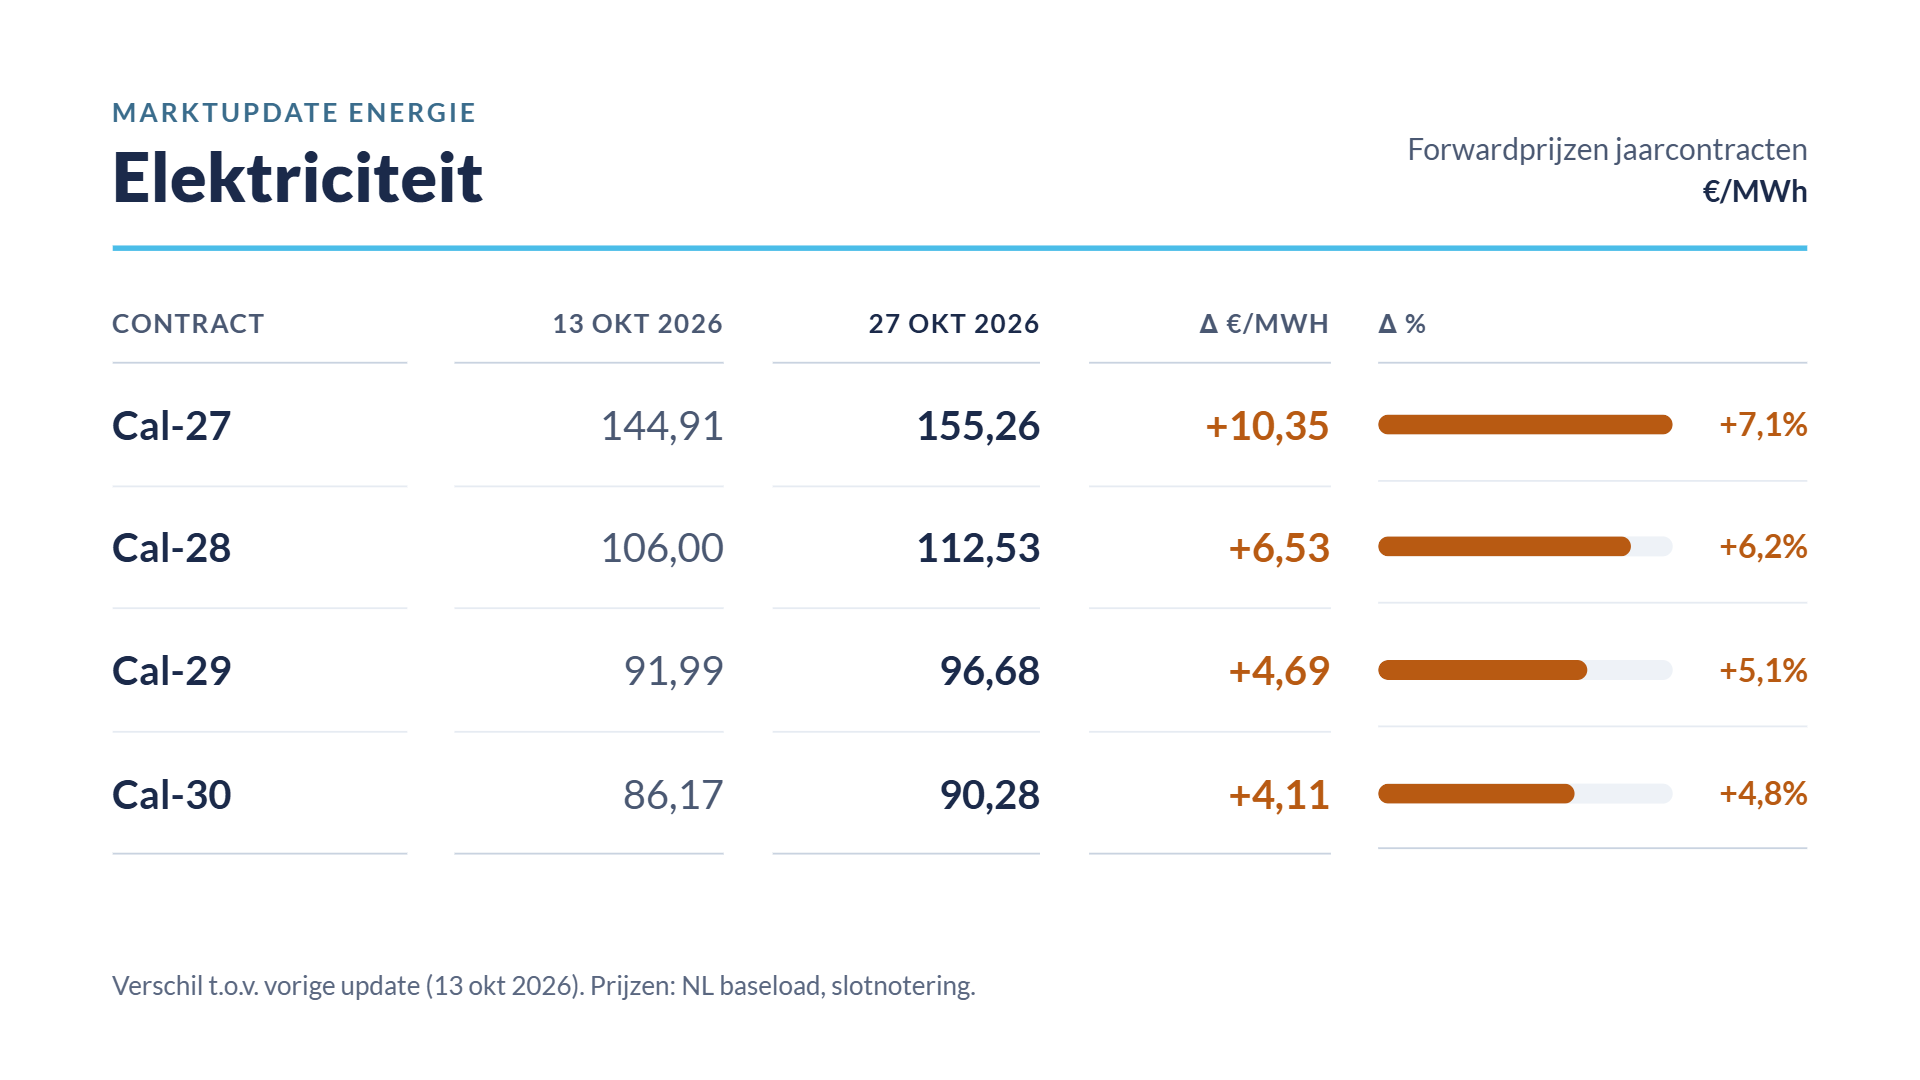
De stroomprijs steeg afgelopen week mee met de gasprijs. Gascentrales blijven namelijk nodig op momenten dat zon en wind onvoldoende elektriciteit leveren.
Zondag 25 oktober liet zien wat er onder gunstige omstandigheden mogelijk is. Windenergie voorzag toen in maar liefst 78 procent van de Nederlandse elektriciteitsvraag. Dat kwam door een combinatie van een laag stroomverbruik in het weekend, voldoende wind en genoeg ruimte om overtollige elektriciteit te exporteren.
Op diezelfde dag stonden de spotprijzen gedurende 49 kwartieren op nul of daaronder. De rest van de week liet het omgekeerde beeld zien. Door weinig wind moesten meer kolencentrales draaien, wat de stroomprijs ondersteunde. De afgelopen dagen is weer een lichte daling zichtbaar.
Ook vanuit België kwam nieuws. ENGIE heeft de kerncentrales Doel IV en Tihange III, die oorspronkelijk zouden sluiten, in een half jaar volledig gereviseerd en opnieuw opgestart. Daardoor hoeft Nederland minder elektriciteit naar België te exporteren. Dat helpt de druk op het Nederlandse elektriciteitsnet te verlichten.
Vandaag en morgen waait het nog redelijk. Daarna volgt naar verwachting een vrijwel windstille periode van donderdag 29 oktober tot en met zaterdag 1 november. Zowel windparken op land als op zee leveren dan weinig elektriciteit.
Vanaf begin volgende week lijkt de wind weer aan te trekken. Vooral dinsdag 3 en woensdag 4 november zien er gunstiger uit voor windenergie.
De komende dagen blijven bovendien koel en bewolkt. De temperatuur ligt tussen 5 en 14 graden. Van donderdag tot en met maandag worden maximaal drie zonuren per dag verwacht; zondag blijft de zon mogelijk helemaal weg. Met windsnelheden van 8 tot 14 km/u blijft ook de windproductie beperkt.
Aardgas moet de komende dagen waarschijnlijk een groot deel van het tekort aan wind- en zonne-energie opvangen. Overdag kan zonne-energie de inzet van gascentrales tijdelijk beperken, maar in de avond en nacht neemt gas het grotendeels over. Met de huidige hoge gasprijs leidt dat waarschijnlijk tot aanhoudend hoge elektriciteitsprijzen in de avonduren.
De Europese Raad en het Europees Parlement hebben een voorlopig akkoord bereikt over de marktstabiliteitsreserve. Deze reserve is bedoeld om grote overschotten of tekorten aan CO₂-emissierechten te voorkomen en zo voor een stabielere CO₂-prijs te zorgen. De markt blijkt niet heel gevoelig te zijn voor het akkoord. Handelaren letten momenteel meer op de economische vooruitzichten en de ontwikkelingen op de energie¬markten.
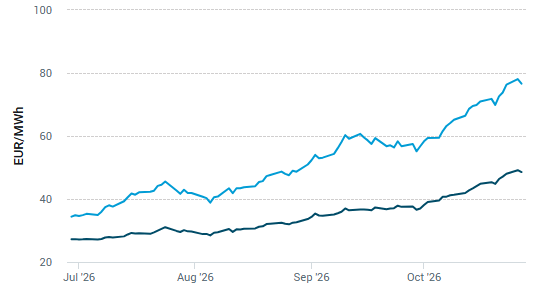
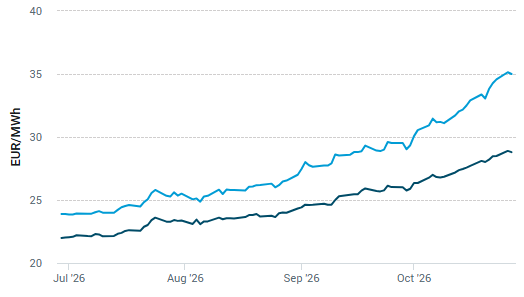
Kalenderjaar 2027 & 2028
Lichtblauw is 2027. Donkerblauw is 2028
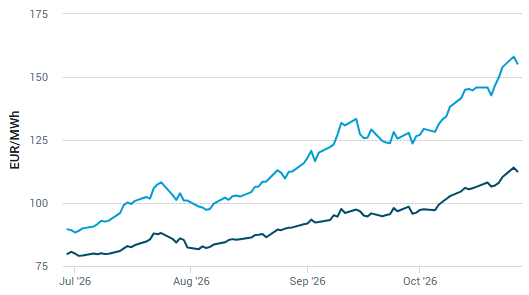
Kalenderjaar 2029 & 2030
Lichtblauw is 2029. Donkerblauw is 2030
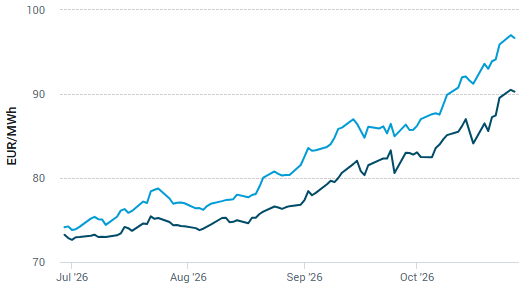
Kalenderjaar 2027 & 2028
Lichtblauw is 2027. Donkerblauw is 2028
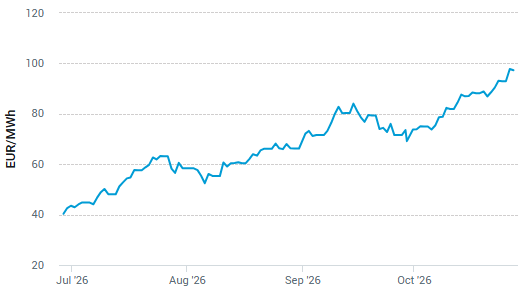
Kalenderjaar 2029 en 2030
Lichtblauw is 2029. Donkerblauw is 2030
Gas- TTF Spot
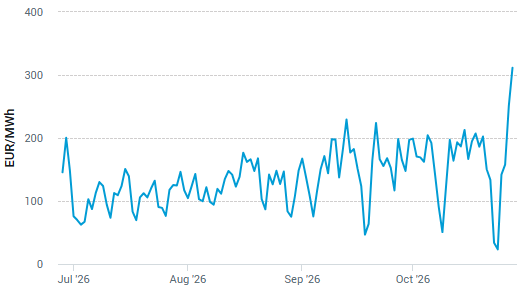
Elektriciteit - Spot Base
Kolenprijs
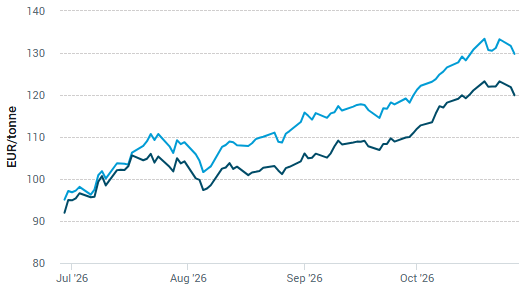
Kalenderjaar 2027 - 2028
Lichtblauw is 2027. Donkerblauw is 2028
Emissierechten (CO2)
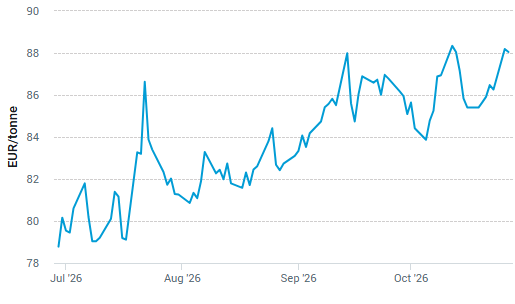
Kalenderjaar 2027
Olieprijs
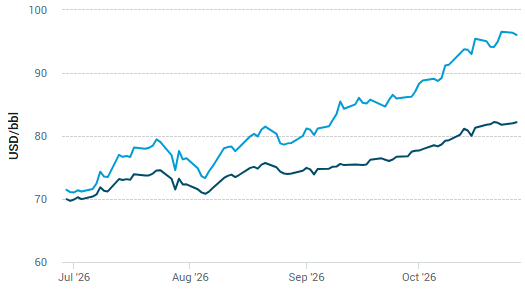
Kalenderjaar 2026 - 2027
Lichtblauw is 2026. Donkerblauw is 2027
Vergelijk online de 7 grootzakelijke energieleveranciers en bekijk direct & vrijblijvend uw Offertes-op-Maat
Minder.nl hecht veel waarde aan uw privacy. Lees onze privacyverklaring.
Disclaimer
Dit marktrapport is een uitgave van Minder.nl. De gegevens en informatie zijn bedoeld om een beeld te schetsen van de energiemarkt en geeft het verloop van de energieprijzen in het verleden weer. De inhoud dient niet als advies te worden beschouwd en Minder.nl doet geen voorspellingen over de ontwikkelingen van de energieprijzen in de toekomst.
Alle informatie is met de grootst mogelijke zorg samengesteld, desondanks kan de informatie onjuistheden bevatten. Lezers van dit rapport kunnen geen rechten ontlenen of aanspraak maken op de juistheid en volledigheid van de inhoud.